
อ่านรายละเอียดเพิ่มเติม
 13.11.2026 09:13 AM
ดัชนีหุ้นทั่วโลกเคลื่อนไหวผสมผสานในวันนี้ ท่ามกลางข่าวการอำลาตำแหน่งของ Jensen Huang จาก Nvidia และการรอติดตามตัวเลขดัชนีราคาผู้ผลิตของสหรัฐฯ ฟิวเจอร์ส S&P 500 แทบไม่เปลี่ยนแปลง ขณะที่ฟิวเจอร์ส Nasdaq 100 ลดลงราว 0.3% สัญญาล่วงหน้าตลาดยุโรปบ่งชี้ว่าตลาดจะเปิดต่ำลง และดัชนี MSCI Asia Pacific ปรับตัวลง 0.3% หลังจากที่ดีดขึ้นเกือบ 1.1% ในช่วงเช้า อัตราผลตอบแทนพันธบัตรรัฐบาลญี่ปุ่นและออสเตรเลียดีดตัวขึ้นตามแรงเทขายพันธบัตรสหรัฐฯ เมื่อวานนี้
Nvidia ยังคงเป็นประเด็นหลักของตลาด เมื่อวันพฤหัสบดี ราคาหุ้นร่วงลงมากกว่า 14% แต่แรงซื้อเข้ามาช่วยลดช่วงติดลบเหลือ 4.3% เมื่อปิดตลาด คณะกรรมการบริษัทได้ปลด Huang ออกจากตำแหน่ง CEO โดยให้ Colette Kress ซึ่งเป็น CFO เข้ารับหน้าที่รักษาการผู้นำชั่วคราว และ Huang จะไม่เกี่ยวข้องกับบริษัทอีกต่อไป เมื่อเทียบกับก่อนหน้านี้ ในวันที่ 9 พฤศจิกายน คณะกรรมการเพียงแค่เริ่มต้นการสอบสวนเท่านั้น และภายในเย็นวันที่ 11 พฤศจิกายน ราคาหุ้นร่วงไปเกือบ 10% จากข่าวรายงานเกี่ยวกับผู้ที่อาจมาเป็นผู้สืบทอดตำแหน่ง บัดนี้การลาออกได้รับการยืนยันแล้ว ความสนใจจึงหันไปที่รายงานผลประกอบการไตรมาส 3 ที่จะประกาศในวันอังคารหน้า ขณะเดียวกัน กลุ่มหุ้นเทคโนโลยีเพิ่งปรับตัวลงไปแล้วเกือบ 6.4% ในดัชนี Nasdaq 100 เมื่อสัปดาห์ก่อน ท่ามกลางความกังวลเรื่องการกำกับดูแลด้าน AI ที่เข้มงวดขึ้น และเมื่อวานนี้ก็ฟื้นตัวกลับมาได้เพียงบางส่วนเท่านั้น
อัตราดอกเบี้ยของ Fed ยังคงเพิ่มแรงกดดัน พันธบัตรรัฐบาลสหรัฐอายุ 2 ปี ซึ่งมีความอ่อนไหวต่อทิศทางนโยบายของ Fed ปรับตัวขึ้น 14 จุดเบสิสในวันพฤหัสบดี ขณะที่ราคาน้ำมันขยายการปรับฐานลงต่อเนื่องจากแรงขายที่เริ่มต้นหลังการประกาศตัวเลข CPI ด้านราคาผู้บริโภคเดือนตุลาคมเพิ่มขึ้น 0.4% จากเดือนก่อนหน้า เทียบกับที่คาดไว้ 0.3% และ CPI พื้นฐานเพิ่มขึ้น 0.3% เทียบกับที่คาด 0.2% ซึ่งถือเป็นเดือนที่สามติดต่อกันที่ตัวเลขออกมาสูงกว่าคาด John Williams ระบุเมื่อวันพฤหัสบดีว่า เงินเฟ้อยังอยู่ในระดับสูง และผู้กำหนดนโยบายจำเป็นต้องดำเนินการเพิ่มเติม ขณะนี้ตลาดให้น้ำหนักการปรับขึ้นดอกเบี้ย 25 จุดเบสิสในเดือนธันวาคม มกราคม และมีนาคม
ตัวเลข PPI ของสหรัฐที่จะประกาศในวันนี้น่าจะเป็นตัวกำหนดว่าความกดดันต่อหุ้นจะดำเนินต่อไปหรือไม่ คาดการณ์สำหรับเดือนตุลาคมอยู่ที่ 0.4% เทียบรายเดือน หลังจาก 1.3% ในเดือนกันยายน และ 6.6% เทียบรายปี หลังจาก 6.3% ขณะที่ PPI พื้นฐาน (ไม่รวมอาหารและพลังงาน) คาดไว้ที่ 0.3% เทียบรายเดือน หลังจาก 0.7% ผู้เชี่ยวชาญจำนวนมากมองว่าการขึ้นดอกเบี้ยเดือนธันวาคมถูกสะท้อนไปในราคาแล้ว ดังนั้นจึงมีเพียงตัวเลขที่ออกมาอ่อนแอกว่าคาดอย่างมีนัยสำคัญเท่านั้นที่จะเปลี่ยนภาพนี้ได้ ส่วนตัวเลขที่ออกมาร้อนแรงอีกครั้งจะดันให้อัตราผลตอบแทนพันธบัตรปรับขึ้น และเพิ่มแรงกดดันต่อหุ้น นอกจากรายงานของ Nvidia ในวันอังคารแล้ว ตลาดยังจับตา IPO ของ Anthropic ซึ่งมีรายงานว่าความต้องการจองซื้อสูงกว่าจำนวนหุ้นที่เสนอขายหลายเท่า และแผนของ CoreWeave ที่จะระดมทุนอย่างน้อย 4 พันล้านดอลลาร์ผ่านตราสารหนี้ระดับ investment-grade
สถานการณ์ในตะวันออกกลางยังคงเป็นแหล่งความเสี่ยง เมื่อวานนี้ Trump ระบุว่าสหรัฐสามารถเดินหน้าต่อไปได้โดยไม่จำเป็นต้องมีข้อตกลงกับอิหร่าน ซึ่งทำให้ความหวังต่อการคลี่คลายความขัดแย้งที่ยืดเยื้อมานานเก้าเดือนผ่านช่องทางการทูตลดลง ในฝั่งสินค้าโภคภัณฑ์ ราคาน้ำมันดิบ Brent เคลื่อนไหวแถว 95.70 ดอลลาร์ต่อบาร์เรล รักษาการปรับขึ้น 3.3% เมื่อวันพฤหัสบดีไว้ได้ ราคาทองคำดีดตัวขึ้นหลังจากปรับลดลงติดต่อกันสามวัน ส่วน Bitcoin ร่วงต่ำกว่า 68,000 ดอลลาร์เป็นครั้งแรกนับตั้งแต่เดือนสิงหาคม ภายใต้แรงกดดันจากเงินเฟ้อและแนวโน้มอัตราดอกเบี้ยที่สูง
โดยรวมแล้ว ตลาดหุ้นยังคงเผชิญแรงกดดันก่อนเข้าสู่ช่วงสุดสัปดาห์ ผู้เขียนคาดว่า สัญญาฟิวเจอร์สดัชนี Nasdaq-100 จะให้ผลตอบแทนแย่กว่า S&P 500 จนกว่าจะถึงวันประกาศงบของ Nvidia ในวันอังคาร และตัวเลข PPI ที่ร้อนแรงจะยิ่งทำให้ภาวะปรับฐานลึกขึ้น มีเพียงตัวเลขที่ออกมาอ่อนแอกว่าคาดอย่างมีนัยสำคัญเท่านั้นที่จะช่วยผ่อนคลายแรงกดดัน และในตอนนี้ยังไม่เห็นเหตุผลที่จะคาดหวังเช่นนั้น
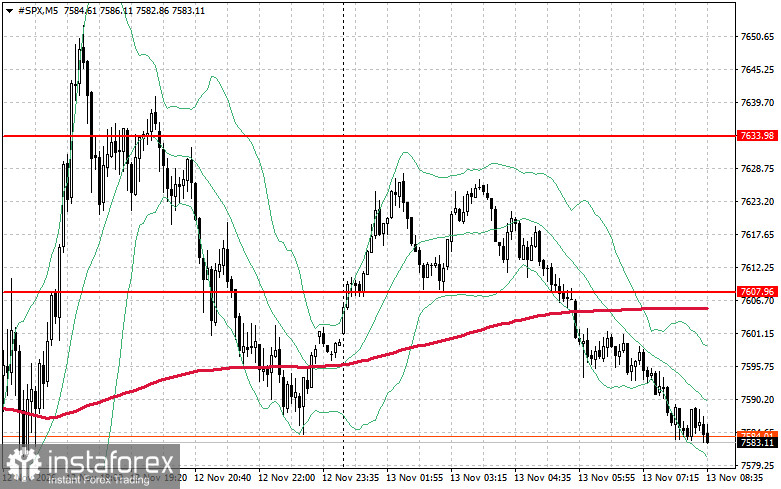
มุมมองเชิงเทคนิคต่อดัชนี S&P 500
ภารกิจหลักของฝั่งซื้อในวันนี้คือการฝ่าแนวต้านระยะใกล้ที่ 7,607 ให้ได้ ซึ่งจะเป็นสัญญาณแสดงถึงความแข็งแกร่งและเปิดโอกาสให้ราคาขยับขึ้นไปทดสอบบริเวณ 7,633 ลำดับถัดไปที่สำคัญสำหรับฝั่งกระทิงคือการรักษาระดับราคาให้อยู่เหนือ 7,656 เพื่อเสริมความได้เปรียบของตนเอง
ในด้านลง ท่ามกลางบรรยากาศการรับความเสี่ยงที่ลดลง ฝั่งซื้อจำเป็นต้องป้องกันแนวรับบริเวณ 7,574 ให้ได้ หากหลุดระดับนี้ไป ราคามีโอกาสอ่อนตัวลงอย่างรวดเร็วกลับไปที่ 7,544 และเปิดทางให้ลงต่อสู่โซน 7,518


