
Voir aussi
 12.11.2026 08:58 AM
Les marchés actions mondiaux sont en baisse aujourd’hui : les contrats à terme sur le Nasdaq 100 reculent d’environ 1,2 % et ceux sur le S&P 500 cèdent 0,5 %, effaçant une partie des gains réalisés hier. L’indice MSCI Asia Pacific a glissé de 0,9 % et semble sur le point de mettre fin à un rallye de trois jours, tandis que l’indice technologique de Taïwan a chuté de 2,6 %. Le déclencheur est une crise de leadership chez Nvidia, dont le cours de l’action a encore perdu 10 % hier.
Selon la presse, l’entreprise et un conseiller externe examinent des successeurs potentiels à Jensen Huang après des allégations de multiples relations extraconjugales, dont l’une impliquerait une femme soupçonnée d’espionnage au profit de la Chine. Rappelons que le 9 novembre, le conseil d’administration avait déjà ouvert une enquête indépendante, l’action ayant terminé la séance en baisse de 4,3 % en début de semaine. Le débat s’est déplacé de la seule question de réputation vers celle de la capacité de l’entreprise à fonctionner sans son CEO.
Ce coup dur est intervenu alors que le marché tentait de se redresser. Mercredi, les actions américaines ont rebondi : CoreWeave a bondi de 25 % après des prévisions solides, OpenAI a annoncé un chiffre d’affaires trimestriel de 10 milliards de dollars et la demande pour l’IPO d’Anthropic aurait été plusieurs fois supérieure à l’offre. Le Nasdaq 100 a gagné 2,3 % et le S&P 500 a progressé de 1,3 %. À noter qu’une semaine plus tôt, le secteur technologique avait chuté sous l’effet des craintes d’un encadrement plus strict de l’IA après la victoire des démocrates aux élections de mi‑mandat, le Nasdaq 100 perdant 6,4 % en une seule séance. De nombreux analystes estiment que le rôle de Nvidia dans le financement de l’écosystème fait d’un changement de direction un risque systémique pour l’ensemble de la chaîne de valeur de l’IA.
Le marché subit également la pression des anticipations d’un resserrement de la politique de la Fed. L’indice du dollar américain reste élevé après son plus haut de 18 mois atteint mercredi, les opérateurs intégrant pleinement une hausse de 25 points de base en décembre et accordant une faible probabilité à un mouvement de 50 points de base. À titre de comparaison, le 9 novembre, la probabilité d’une hausse en décembre était d’environ 78,8 %, pour grimper à 96,3 % après le discours de Waller. Plusieurs commentateurs soulignent qu’un relèvement de 50 points de base, ou une accélération vers des hausses plus fréquentes, est devenu une perspective réaliste. Après la pause liée au jour férié américain, les Treasuries de longue maturité ont bougé : le rendement à 30 ans a reculé de 2 points de base à 5,33 %, tandis que le 10 ans évolue autour de 4,99 % contre 4,87 % plus tôt dans la semaine. Le yen se traite près de 160 pour un dollar et la roupie indonésienne a atteint un plus bas historique, ce qui a déclenché une intervention de la banque centrale.
Plusieurs événements à venir pourraient donner le ton. Vendredi, les États‑Unis publieront les prix à la production après le chiffre d’IPC d’octobre supérieur aux attentes. Anthropic fixera le prix de son IPO le 18 novembre, avec un début de cotation prévu le 19 novembre, et la Fed annoncera sa décision sur les taux d’intérêt le 9 décembre.
Au Moyen‑Orient, les tensions entre l’Iran et les États‑Unis restent contenues et la production régionale augmente, si bien que le pétrole se dirige vers un plus bas de deux mois. Le Brent se négocie sous les 92 dollars après une hausse de 1,4 % mercredi, contre environ 116 dollars le 30 octobre. L’or a de nouveau reculé aujourd’hui, prolongeant les pertes de mercredi à la suite de chiffres d’inflation américains élevés et de déclarations hawkish de la Fed. Actuellement, le métal s’échange sous les 4 100 dollars, contre 4 122 dollars lundi.
L’ensemble de ces éléments suggère que le marché est entré dans une phase où de bonnes nouvelles sur l’IA ne suffisent plus à compenser le risque de gouvernance. Je m’attends à ce que la pression sur le secteur technologique persiste au moins jusqu’à la résolution de la situation de Nvidia. Parallèlement, la demande de valeurs refuges sur les obligations sera probablement temporaire tant que la Fed se prépare à resserrer encore sa politique. À court terme, les tests clés seront les données américaines de PPI et l’IPO d’Anthropic. Si aucun de ces deux facteurs ne soutient le sentiment de marché, les indices risquent de poursuivre leur baisse, tandis que le dollar devrait rester proche de ses récents sommets.
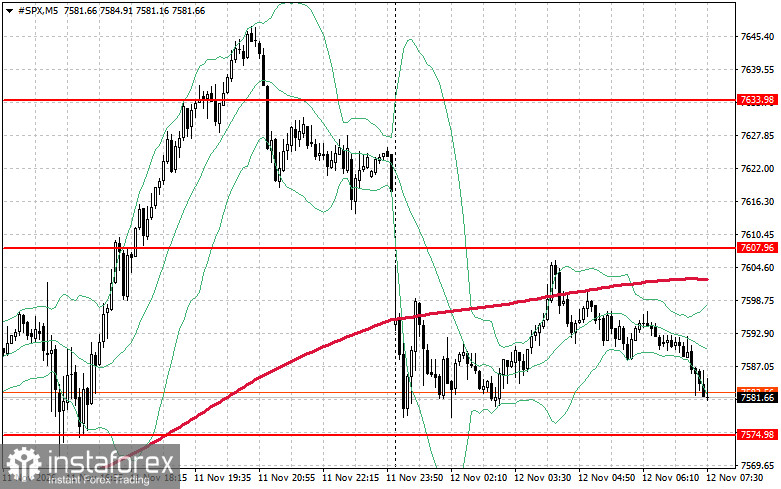
En ce qui concerne l’analyse technique du S&P 500, la tâche principale des acheteurs aujourd’hui est de franchir le niveau de résistance le plus proche à 7 607 $. Cela confirmerait la dynamique haussière et ouvrirait la voie vers 7 633 $. Tout aussi important pour les acheteurs est de maintenir le contrôle au-dessus de 7 656 $, ce qui renforcerait les positions à l’achat. En cas de mouvement baissier lié à une baisse de l’appétit pour le risque, les acheteurs devront défendre la zone des 7 574 $. Une rupture sous ce niveau pousserait rapidement l’instrument vers 7 544 $ et ouvrirait la voie aux 7 518 $.

